
Blog
Antes y después de comprar: el checklist del holding
Las siete preguntas que me hago antes de meter una empresa en la cartera de largo plazo, qué reviso y qué dejo quieto después de comprar, la prueba de los cinco años y el guion para el día que el mercado cae fuerte.
Muchas pérdidas vienen de errores operativos: un vencimiento mal leído, una posición correcta con un tamaño incorrecto, una decisión tomada con prisa. Por eso trabajo con checklists. Me obligan a responder las mismas preguntas antes de arriesgar un dólar, y deciden por mí cuando el ego quiere opinar.
El holding es la parte de la cartera pensada para durar. Ahí van los ETFs, las empresas de calidad, los negocios que producen caja real y los activos que puedes defender con razones serias y transmitir a otra generación. Lo que sigue es mi manera de trabajar esa capa, compartida como educación financiera general: tu proporción, tus plazos y la caída que puedes aguantar dependen de tu edad, tus deudas, la estabilidad de tu ingreso y lo cerca que estés de necesitar el dinero.
Siete preguntas antes de comprar
¿Entiendo el negocio en lenguaje simple? Una acción es un pedazo de propiedad de una empresa: de sus fábricas, sus marcas, sus contratos y sus deudas. Si no puedo explicar con palabras sencillas cómo gana dinero, todavía no sé qué estoy comprando.
¿La empresa produce caja real? Miro el flujo de caja libre, el dinero que realmente entró descontados los gastos de capital. Es más difícil de manipular contablemente que las ganancias netas.
¿La deuda es razonable para su sector? Una deuda que sube de forma estructural, sin un plan claro de la dirección para reducirla, es una de mis razones para vender. Prefiero verla antes de entrar.
¿Tiene utilidad futura, además de un pasado brillante? El enemigo verdadero del inversor de largo plazo es un modelo de negocio que se queda viejo, desplazado o sin relevancia. La recesión muchas veces es oportunidad.
¿El precio exige perfección o me deja margen? Un negocio excelente también puede ser una mala compra si el precio solo funciona cuando todo sale bien.
¿Preferiría este nombre al índice por una razón seria? El S&P 500 ya hace parte del trabajo de vigilancia: un comité decide quién entra y quién sale con reglas de tamaño, liquidez y rentabilidad. Una empresa que va a ocupar un lugar en el holding tiene que ganárselo frente a esa alternativa.
¿La aceptaría en cartera durante una recesión? Lo que más me impresionó de los Dividend Aristocrats fue su comportamiento en los peores escenarios: seguían pagando dividendos, y muchas los aumentaban en plena tormenta. Esa es la prueba que le pongo a cada nombre antes de comprarlo.
Después de comprar: qué reviso y qué dejo quieto
Revisar el portafolio completo cada trimestre desgasta y no enseña nada. Tres meses no le dan tiempo a un buen negocio de mostrar lo que puede hacer. Esa revisión solo consigue ponerte nervioso con ruido y tentarte a mover piezas que había que dejar quietas. Muchas carteras se dañan por exceso de atención.
Lo que sí reviso son los resultados de cada empresa del holding cuando reporta. Busco si algo fundamental cambió: si el negocio se deterioró, si la deuda creció de forma preocupante, si la dirección tomó otro rumbo, si el dividendo está en riesgo. Es un chequeo puntual sobre una posición concreta, y su propósito es verificar, sin decidir de antemano que voy a vender.
La prueba de los cinco años
A los cinco años le pido cuentas a cada posición del holding. La pregunta es doble: ¿le ganó al índice, o al menos lo igualó? ¿Y me pagó dividendos?
Si la respuesta a las dos es no, ya me contestó. Cinco años es tiempo suficiente para que un buen negocio muestre algo. Si en ese plazo no superó a un índice amplio y tampoco me dio flujo, lo que tengo ahí es capital dormido.
Antes de venderla hago una última pregunta: ¿cumple alguna otra función en la arquitectura? A veces una posición está ahí como liquidez, como bonos o como contrapeso de otra cosa. Si cumple esa función, se queda aunque no brille, porque su trabajo era otro. Si no cumple ninguna, libero el capital.
La asimetría es deliberada. Tres meses son muy poco para juzgar y cinco años bastan para decidir. Entre esos dos plazos, toca dejar trabajar.
El guion para el día que el mercado cae fuerte
Este guion se lee antes de la crisis. Las crisis se administran antes de que lleguen; el día del golpe solo se ejecuta.
El holding se queda. Una caída general del mercado y el deterioro de un negocio son cosas distintas, y distinguirlas es la habilidad que más caro se paga aprender.
El DRIP sigue encendido. Es la reinversión automática de los dividendos en más acciones de la misma empresa, y en una caída cada dividendo reinvertido compra barato sin pedirte valentía.
El oxígeno entra por tramos. Ese oxígeno es la liquidez que guardo para estos días. Nadie acierta el mínimo, así que escalono las compras y dejo reserva para el segundo tramo.
La capa táctica se reduce o se pausa. Si no entiendes el régimen del mercado, la abstención es una posición.
Cero dinero prestado para aprovechar la caída. La crisis castiga primero al apalancado.
Menos pantalla y más reglas escritas. Si te descubres revisando el teléfono compulsivamente, el problema ya está en el tamaño de la posición.
Silencio operativo: ni vender por pánico ni comprar por euforia ajena. Las decisiones de esa semana las tomó tu método hace meses.
Si el guion te parece obvio en un día tranquilo, está funcionando. El día que no te parezca obvio es exactamente el día para el que lo escribiste.
Del esfuerzo al capital, apéndice IV y capítulo 26.
El libro
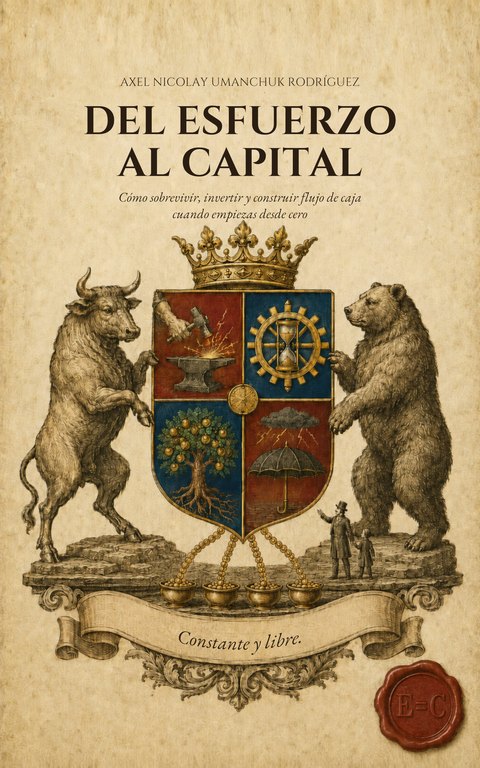
Del Esfuerzo al Capital
Cómo sobrevivir, invertir y construir flujo de caja cuando empiezas desde cero
El método completo, con los casos y las cifras, está en el libro.
El esfuerzo paga las cuentas; el capital compra el tiempo. Este libro es el manual práctico de esa transición cuando se empieza desde cero: primero sobrevivir, después invertir, y por último construir un flujo de caja que no dependa de que tú sigas trabajando. Con el riesgo y la disciplina explicados antes que la ganancia.
Comprar en Amazon
En inglés · From Effort to Capital
Aviso. Todo lo que publico aquí es con fines educativos y de entretenimiento. No es asesoría de inversión personalizada, no es una recomendación de compra o venta, y no conoce tu situación particular. Invertir implica riesgo de pérdida, incluida la pérdida total del capital. Las decisiones son tuyas.