
Blog
Covered call: cómo cobrar primas sobre acciones que ya tienes
Cómo funciona la covered call, cómo elegir el strike, qué hacer si la acción sube o cae y cuántas calls vender sin poner techo a toda tu posición.
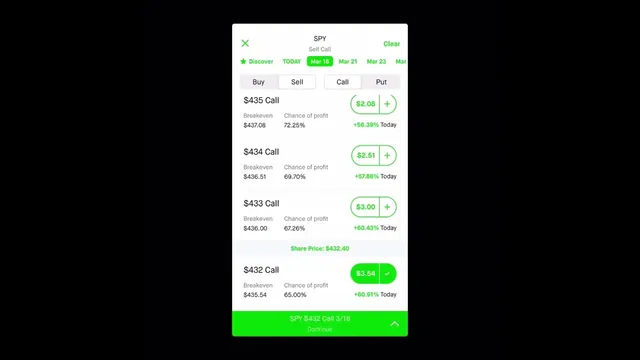
La lógica es simple. Ya tienes cien acciones de un activo. Vendes una call sobre esas acciones. Cobras una prima. A cambio, aceptas venderlas a un strike determinado si el comprador ejerce o si el contrato termina dentro del dinero.
Yo no la veo como una forma de exprimir cualquier acción. La veo como una herramienta para convertir tiempo muerto en flujo de caja sobre activos que ya aceptaste estudiar y poseer.
La covered call te paga por el paso del tiempo y por renunciar a parte del recorrido alcista por encima del strike. Ese intercambio debe ser consciente. Si vendes calls sobre una acción que no quieres soltar, a strikes demasiado bajos, lo más probable es que termines frustrado. Si vendes calls tan lejos del dinero que casi no te pagan nada, conviertes la estrategia en ruido.
Dónde poner el strike
Una covered call in the money, con el strike por debajo del precio actual, te da más crédito y más colchón hacia abajo, pero te recorta más el upside. La out of the money, con el strike por encima del precio actual, cobra menos pero te deja más recorrido alcista. Es la que suelo preferir cuando el activo es de calidad y mi intención es seguir acompañando el movimiento.
Caso paso a paso con Coca-Cola
Supón que tienes cien acciones de KO compradas a 68 dólares. La acción cotiza en 69,80 y vendes una call strike 71 que vence en una semana por 0,80 de prima por acción. Un contrato equivale a cien acciones, así que 0,80 por acción son 0,80 × 100 = 80 dólares que entran a tu cuenta al momento de vender. Nunca leas una prima sin multiplicarla por cien.
Escenario uno. KO no llega a 71 al vencimiento. La call expira sin valor. Te quedas con los 80 dólares y con las acciones.
Escenario dos. KO cierra por encima de 71 y te asignan. Vendes las acciones a 71. Tu resultado incluye 3 dólares por acción de revalorización desde 68 hasta 71, más 0,80 de prima por acción. Tu salida efectiva no fue 71. Fue 71,80.
Una call vendida por encima de tu costo puede funcionar como un take profit que además te paga por esperar.
Si la acción sube: el roll up
No siempre tienes que aceptar la asignación si la acción viene subiendo y todavía quieres acompañarla. Existe el roll up: recompras la call corta y vendes otra más arriba. Si quieres que ese roll te deje crédito, la nueva call tiene que vencer más adelante en el tiempo. Subir el strike te quita prima; alargar el plazo te la devuelve.
Mi criterio, cuando el precio ya está por encima de mi costo, es no pagar por rodar. Se intenta el roll por crédito y, si no lo hay, se acepta la asignación. Pagar un débito para conservar unas acciones que ya ibas a vender sacrifica hoy una parte de la subida sin necesidad.
Dos riesgos de asignación
Si la acción paga dividendos y la call corta está in the money con poco valor extrínseco, existe el riesgo de ejercicio anticipado antes de la fecha ex-dividend: al comprador puede convenirle ejercer para capturar el dividendo. Antes de vender una covered call sobre un activo dividendero, revisa la fecha ex-dividend, el monto del dividendo y el valor extrínseco de la call.
El segundo es el pin risk. Ocurre cuando el precio cierra el día del vencimiento pegado a tu strike —tu call es la 71 y KO cierra en 71,02— y sencillamente no sabes si te van a asignar o no. Mi defensa: cuando el precio está pegado al strike el día del vencimiento, cierro antes y no dejo que decida el azar. Recomprar esa call por unos centavos es barato comparado con pasar un fin de semana sin saber qué posición tienes.
Si la acción cae: el roll down
Cuando la acción cae, no siempre se actúa. Si la caída se ve rápida y con rebote probable, no ruedo: dejo que la call expire sin valor y vuelvo a vender después con el precio ya recuperado.
Si el activo se asentó abajo y no hay señal de rebote inmediato, entonces sí ruedo hacia abajo. Con los números del ejemplo: KO cae a 64 y la call 71 ahora vale 0,05. La recompras y vendes la call 66 por 0,90. Tu crédito neto de ese movimiento es 0,85. Sumado a los 0,80 iniciales, llevas 1,65 por acción cobrado.
Pero bajaste tu techo de 71 a 66, y tu costo es 68. Si KO rebota con fuerza, te sacan las acciones a 66, dos dólares por debajo de lo que pagaste. Con 1,65 cobrado, sales prácticamente en tablas: perdiste el activo y perdiste la subida. El roll down no es una jugada gratis. Antes de rodar hacia abajo, pregúntate si el crédito que vas a cobrar cubre la distancia que estás regalando entre tu costo y el nuevo strike. Si la respuesta es no, estás cobrando hoy un problema que vas a pagar mañana.
Cuántas calls vender
Una covered call no se dimensiona por contratos, se dimensiona por acciones. Si tienes trescientas acciones de una empresa y vendes tres calls, pusiste techo a toda tu posición. Vender una o dos te deja acciones libres para seguir subiendo.
Sobre una posición que quiero conservar, vendo calls sobre una parte, nunca sobre el total.
Tres preguntas antes de abrir
¿Aceptaría vender realmente estas acciones a ese strike? ¿La prima compensa el techo que estoy imponiendo? ¿Estoy usando la covered call para monetizar una posición sana o para anestesiar una compra mala? Si la tercera respuesta es la incómoda, no abro.
La covered call mejora una posición sana, pero no borra una mala entrada. Si te descubres vendiendo calls para no mirar el costo original de las acciones, la prima dejó de ser flujo y se volvió anestesia.
Del esfuerzo al capital, capítulo 19.
El libro
Del Esfuerzo al Capital
Cómo sobrevivir, invertir y construir flujo de caja cuando empiezas desde cero
El método completo, con los casos y las cifras, está en el libro.
El esfuerzo paga las cuentas; el capital compra el tiempo. Este libro es el manual práctico de esa transición cuando se empieza desde cero: primero sobrevivir, después invertir, y por último construir un flujo de caja que no dependa de que tú sigas trabajando. Con el riesgo y la disciplina explicados antes que la ganancia.
Comprar en Amazon
En inglés · From Effort to Capital
Aviso. Todo lo que publico aquí es con fines educativos y de entretenimiento. No es asesoría de inversión personalizada, no es una recomendación de compra o venta, y no conoce tu situación particular. Invertir implica riesgo de pérdida, incluida la pérdida total del capital. Las decisiones son tuyas.