
Blog
Iron condor: cómo se arma, cuánto arriesga y cuándo usarlo
Qué es un iron condor, su aritmética paso a paso, por qué se usa cuando la volatilidad implícita está inflada y siete cóndores reales sobre resultados trimestrales, con las dos operaciones que salieron mal.
El iron condor cobra si el mercado se queda quieto dentro de un rango. Combina dos piezas que ya conoces: un put credit spread por debajo del precio y un call credit spread por encima, sobre el mismo activo y con el mismo vencimiento.
Cobras dos créditos, uno por cada lado, y a cambio te comprometes a que el precio se quede entre los dos strikes vendidos. Si entendiste las dos verticales de crédito, ya entendiste el cóndor.
Caso paso a paso
Imagina un activo en 100.
Vendes un put spread 92/88: vendes una put 92 y compras una put 88. Vendes un call spread 108/112: vendes una call 108 y compras una call 112.
Cobras una prima total. Por ejemplo, 1,40 dólares por acción, que son 140 dólares por cóndor completo.
Si al vencimiento el precio se queda entre 92 y 108, te quedas el crédito completo. Fuera de ese rango empiezas a devolver crédito, que todavía no es perder: con 1,40 cobrado, entras en pérdida por debajo de 90,60 o por encima de 109,40. Si el precio rompe uno de los strikes comprados, alcanzas la pérdida máxima.
El ancho de cada spread es de 4 dólares. La pérdida máxima es 4 menos 1,40, es decir 2,60 por acción: 260 dólares. Arriesgas 260 para ganar 140.
Cuándo tiene sentido
Es una estrategia útil cuando la volatilidad implícita está inflada y tú consideras que el mercado está pagando demasiado por un movimiento que probablemente no será tan grande. Te interesa que el mercado haya exagerado la expectativa de movimiento.
Eso pasa alrededor de los resultados trimestrales. Antes del reporte las opciones se encarecen porque hay incertidumbre, y cuando la noticia sale, se abaratan de golpe. Quien vendió el cóndor cobró la prima cara.
Siete cóndores en una noche
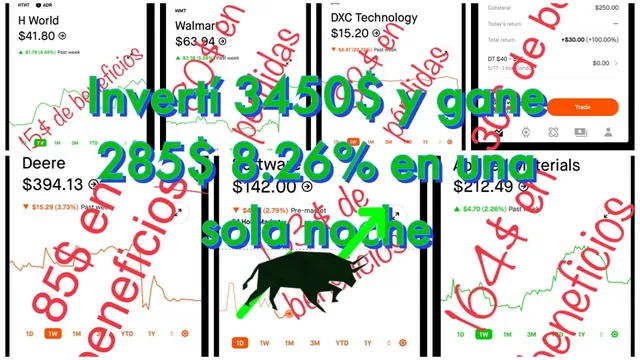
En mayo de 2024 abrí siete posiciones un jueves, sobre siete compañías con resultados trimestrales esa semana, y las cerré o las dejé expirar el viernes. El colateral total fue de unos 3.450 dólares, repartido entre las siete.
Cinco se quedaron dentro del rango. Una de ellas cayó con fuerza después del reporte y aun así terminó entre los strikes vendidos, porque había abierto las alas lo suficiente. En Applied Materials el precio se movió bastante y volvió al centro: los strikes vendidos estaban en 202,50 y 232,50, y cerró cerca de 212.
Dos salieron mal. Con Walmart yo esperaba un movimiento de lateral a levemente bajista, y la acción subió 7 % en un día. Pasó mi call vendida en 63 y perdí los 80 dólares que arriesgaba. DXC cayó cerca de 17 % después de su reporte, mucho más allá del rango que había calculado, y perdí 82.
En las dos pude intentar un roll. No lo hice. Gestionar una posición así puede terminar en asignación, y DXC es una compañía que no quiero tener en mi portafolio.
El resultado de la noche fue de 285 dólares a favor. Las cinco que salieron bien pagaron las dos que salieron mal.
Mira la proporción de una de las ganadoras: 30 dólares de crédito con 220 en riesgo. Una sola pérdida máxima en esa posición se lleva lo que cobras en más de siete operaciones como ella. El cóndor acierta muchas veces y cobra poco cada vez, y por eso el tamaño de cada posición importa más que el porcentaje de aciertos.
Mi lista blanca
Con el tiempo dejé de operar earnings sobre cualquier cosa y armé una lista corta de nombres con los que trabajo. Es un filtro con cuatro condiciones.
Volumen sano en la acción, para poder entrar y salir sin regalar dinero en la diferencia entre compra y venta.
Interés abierto suficiente en las opciones, que es la cantidad de contratos vivos en cada strike. Sin eso, una estructura de cuatro patas se vuelve imposible de cerrar a un precio decente.
Fundamentales sólidos, porque si algo sale mal y termino con acciones, quiero terminar con acciones de algo defendible.
Y un carácter conocido: empresas cuyo comportamiento he visto repetirse trimestre tras trimestre.
Coca-Cola, Johnson & Johnson, Costco y los índices amplios como el S&P 500 o el Nasdaq cumplen ese perfil para mí. Son grandes, tienen mercado profundo y no dependen de una sola noticia para existir. Es un filtro mío, y ninguno de esos nombres sale bien siempre.
Lo que evito pesa igual. Nombres de moda con volatilidad extrema, farmacéuticas pequeñas pendientes de una decisión regulatoria, y cualquier activo donde no podría cubrir una asignación si el mercado rompiera un lado.
Antes de abrir un cóndor
¿Qué estoy comprando, quietud o movimiento, y por qué creo eso?
¿La volatilidad implícita está inflada o barata respecto a lo normal en este activo?
¿El subyacente está en mi lista blanca?
¿Sumé las cuatro diferencias entre compra y venta al calcular el crédito real?
¿Podría cubrir una asignación si el mercado rompe un lado?
¿El tamaño es pequeño respecto al capital total?
Un cóndor tiene cuatro patas. Son cuatro diferencias entre compra y venta al abrir, y a veces cuatro más al cerrar. El crédito que ves en pantalla es mayor que el que te queda. Cuenta el bruto, pero vive del neto.
Del esfuerzo al capital, capítulo 24, y video del canal, 20 may 2024.
El libro
Del Esfuerzo al Capital
Cómo sobrevivir, invertir y construir flujo de caja cuando empiezas desde cero
El método completo, con los casos y las cifras, está en el libro.
El esfuerzo paga las cuentas; el capital compra el tiempo. Este libro es el manual práctico de esa transición cuando se empieza desde cero: primero sobrevivir, después invertir, y por último construir un flujo de caja que no dependa de que tú sigas trabajando. Con el riesgo y la disciplina explicados antes que la ganancia.
Comprar en Amazon
En inglés · From Effort to Capital
Aviso. Todo lo que publico aquí es con fines educativos y de entretenimiento. No es asesoría de inversión personalizada, no es una recomendación de compra o venta, y no conoce tu situación particular. Invertir implica riesgo de pérdida, incluida la pérdida total del capital. Las decisiones son tuyas.